

A discussão sobre Inteligência Artificial no setor financeiro vem amadurecendo. O desafio já não é apenas adotar novas tecnologias, mas criar as condições para que elas contribuam para decisões mais contextualizadas, rápidas e confiáveis.
Essa distância entre adoção tecnológica e geração de valor ainda é significativa. Segundo o Gartner, em média, apenas 48% das iniciativas digitais nas empresas atingem ou superam as metas de resultados esperados.
Em cobrança e recuperação de crédito, esse desafio ganha ainda mais relevância. Carteiras maiores, múltiplos canais, diferentes perfis de risco e grandes volumes de dados exigem decisões cada vez mais contextualizadas, sem perder eficiência, rastreabilidade e controle.
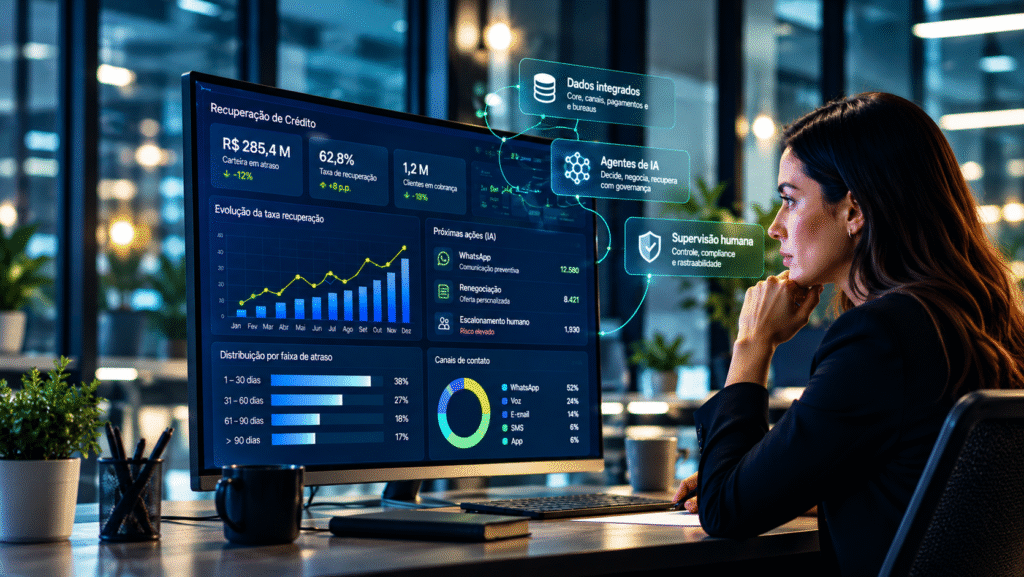
Nesse contexto, agentes de IA podem ir além da automação de tarefas e apoiar ou executar decisões específicas da jornada, dentro de parâmetros definidos pela instituição e com níveis claros de supervisão humana.
Os limites da cobrança baseada em jornadas massificadas
Réguas lineares, segmentações amplas e ações padronizadas ainda limitam a capacidade de usar o contexto disponível para definir a melhor ação. Quando relacionamento, histórico de pagamento, produto, risco e canais estão fragmentados, a decisão tende a ser menos precisa e a experiência do cliente, mais genérica. Essa fragmentação pode causar:
- Comunicações pouco adaptadas ao contexto de cada cliente;
- Informações dispersas entre core bancário, CRM, canais, pagamentos e fontes externas;
- Exceções e atividades manuais que dificultam escala e priorização;
- Baixa rastreabilidade sobre por que determinada abordagem ou encaminhamento foi adotado.
O que limita o valor da IA aplicada à cobrança
A IA não corrige problemas estruturais. Quando aplicada sobre dados fragmentados, regras pouco claras e processos sem governança, tende a amplificar essas limitações em vez de resolvê-las.
Esse é também um princípio da abordagem da Radix para o setor financeiro: a IA escala de forma mais confiável quando encontra uma fundação de dados que ofereça contexto, qualidade, rastreabilidade e tempo de resposta adequados à decisão. Integrar antes de inovar: a qualidade da decisão apoiada por IA depende da qualidade da base que a sustenta.
Construir essa fundação exige enfrentar obstáculos que comprometem tanto a confiabilidade das soluções, quanto sua capacidade de gerar valor em escala:
- Dados fragmentados e sem visão contextualizada da jornada;
- Governança sem observabilidade sobre decisões automatizadas;
- Casos de uso definidos pela tecnologia, e não pela decisão de negócio a melhorar;
- Ausência de indicadores para acompanhar impacto, qualidade da decisão e retorno.
Uma nova camada operacional: agentes de IA integrados à jornada
Com uma fundação de dados estruturada e governada, torna-se possível avançar da automação baseada em regras para agentes de IA governados, especializados e conectados aos sistemas e às políticas da instituição.
A Radix trabalha essa evolução a partir de uma arquitetura de Workforce Digital Governada, na qual agentes digitais e especialistas humanos atuam de forma complementar. Os níveis de autonomia variam conforme risco, criticidade e confiança associados a cada decisão.
Na prática, esses agentes podem apoiar a priorização de contatos, a seleção de canal e do momento de abordagem, a recomendação de propostas, o tratamento de exceções e a renegociação. O objetivo não é substituir indiscriminadamente a atuação humana, mas ampliar escala e consistência onde a tecnologia pode operar com segurança.
Como um agente de cobrança pode atuar
Antes de sugerir ou executar uma ação, o agente pode avaliar variáveis como tempo de atraso, produto, histórico de relacionamento, perfil de risco, interações anteriores, canais disponíveis e probabilidade de pagamento. A partir desse contexto, apoia a definição da Próxima Melhor Ação dentro das regras da instituição.
| Contexto | Possível atuação |
| Atraso inicial e histórico positivo | Abordagem preventiva, de baixo atrito, no canal de maior aderência. |
| Necessidade de renegociação | Opções compatíveis com políticas e alçadas definidas. |
| Baixa confiança na recomendação | Validação humana antes de qualquer ação. |
| Maior risco ou criticidade | Escalonamento para especialista ou fluxo específico. |
A autonomia, portanto, não é binária: varia conforme a decisão, a política interna e o nível de confiança do agente.
Human in the Loop: autonomia com governança
Em operações financeiras críticas, autonomia precisa estar associada a rastreabilidade e supervisão. A atuação pode variar entre execução automática em situações de baixo risco, validação humana em decisões de maior criticidade e escalonamento obrigatório em exceções ou situações sensíveis.
Uma camada de supervisão registra decisões, justificativas, aprovações e exceções, além de monitorar indicadores. Isso torna a atuação da IA auditável e permite que regras, políticas e modelos evoluam de forma controlada.
Da fundação de dados à ação
A aplicação de agentes de IA em cobrança não começa necessariamente pelo agente. Começa pela decisão que a instituição precisa tornar mais rápida, contextualizada e confiável.
1. Decisão: Definir a decisão crítica e o resultado de negócio a melhorar.
2. Dados e contexto: Mapear fontes, qualidade, granularidade e lacunas de integração.
3. Governança: Estabelecer políticas, alçadas, critérios de confiança e trilhas de auditoria.
4. Agente: Implementar a atuação de IA progressivamente, integrada aos fluxos existentes.
5. Resultado: Acompanhar recuperação, eficiência, experiência, qualidade da decisão e risco.
O que muda na prática
- O valor não está em automatizar mais etapas. Está em melhorar a qualidade das decisões que sustentam a operação. Na prática, essa abordagem permite:
- Priorização de ações com base em contexto, risco e potencial de recuperação;
- Maior cobertura da carteira sem crescimento proporcional do esforço operacional;
- Menos atividades repetitivas e mais consistência e rastreabilidade nas decisões;
- Base estruturada para ampliar analytics preditivo e outros casos de IA ao longo da jornada.
O próximo passo
Cada instituição parte de um nível diferente de maturidade de dados, integração, processos e governança. Por isso, a evolução para agentes de IA não deve ser tratada como uma implantação isolada nem como uma corrida por autonomia.
O ponto de partida é identificar a decisão que precisa melhorar e, a partir dela, avaliar dados, sistemas, níveis adequados de autonomia e supervisão e os indicadores capazes de demonstrar valor.
A Radix apoia instituições financeiras nessa jornada, conectando arquitetura, engenharia de dados, inteligência artificial e conhecimento de negócio para transformar casos de uso em capacidades operacionais escaláveis, com governança e resultados mensuráveis.
Fale com nossos especialistas
Quer avaliar onde agentes de IA podem gerar valor na sua operação de cobrança e recuperação de crédito? Converse com a Radix.
Sobre o autor
Erli Martins é Executivo Comercial Sênior na Radix e atua com dados, inteligência artificial e automação aplicados ao setor financeiro.